限界フリーキャッシュフローマージン Incremental Free Cash Flow Margin (iFCFM)
財務会計上の「見せかけの粗利」を剥ぎ取り、1単位の追加売上が生み出す「純現金の自己増殖力」を観測するTANAAKK独自の経営指標——Incremental Free Cash Flow Margin(iFCFM)。
限界フリーキャッシュフローマージン(Incremental Free Cash Flow Margin:略称 iFCFM)とは、企業が1単位の売上(限界売上:\(\Delta R\))を生み出すために必要となる、1単位のadditional cost(実態的限界費用:\(\Delta C_{\text{cash}}\))をすべて差し引き、それによって手元に純増として残る1単位のadditional profit(限界フリーキャッシュフロー:\(\Delta \text{FCF}\))が限界売上に占める割合である。既存の財務会計(GAAP / IFRS)や従来の管理会計の教科書には存在しない、TANAAKKが事業創造および資本配分の実務において独自に定義・運用している公理的メトリクスである。
第1章:なぜ「売上総利益率」や従来の「限界利益率」では事業の実態を見誤るのか
企業経営や株式市場において、事業の収益性を測る指標としては財務会計上の「売上総利益率(粗利率:Gross Margin)」や「営業利益率(Operating Margin)」、あるいは管理会計上の「限界利益率(Contribution Margin Ratio)」が広く用いられてきた。しかし、財務と数学の客観的なレンズを通せば、これらの既存指標には企業の真の自己増殖力(外部資金に頼らず手元の現金を何倍に増やせるか)を観測するうえで致命的な死角が存在する。
1.1 財務会計(GAAP / IFRS)における勘定科目区分の限界
第一に、財務会計上の「売上総利益(売上高 − 売上原価)」は、近代製造業(工場で物理的な原材料を加工して出荷するモデル)を前提に設計された制度的区分に過ぎない。現代のソフトウェア産業、デジタルプラットフォーム、あるいは研究開発集約型のビジネスにおいては、売上を生み出すための主たるコストは「売上原価(COGS)」ではなく、損益計算書(P/L)の下段にある「販売費及び一般管理費(SG&A)」や「研究開発費(R&D)」、さらには貸借対照表(B/S)に資産計上される「設備投資(CAPEX)」へと移動している。
それにもかかわらず、多くのテック企業は直接的なサーバー費用や決済手数料のみを売上原価に計上し、「売上総利益率75%〜80%の高収益モデル」として自社の収益性を報告する。会計基準上は適法であっても、その売上を維持・拡大するために売上の30%〜50%に及ぶ営業人件費や広告宣伝費、あるいは毎年の巨額な再学習・開発投資が不可欠なのであれば、実態としてのキャッシュ創出力は80%には遠く及ばない。
1.2 従来の管理会計における「固定費・変動費区分」の死角
第二に、従来の管理会計における「限界利益(Marginal Profit / Contribution Margin)」は、費用を「変動費」と「固定費」に二分し、「限界利益 = 売上高 − 変動費」として定義される。そこでは人件費、研究開発費、販売促進費、減価償却費などの大部分が「固定費」とみなされ、限界利益の計算から除外されることが多い。
しかし、ここでいう真の限界利益とは、1単位の売上(限界売上)を生み出すために必要となる1単位のadditional cost(限界費用)およびそれによって生まれる1単位のadditional profitであり、限界費用とは、実態的に売上を追加するために必要なすべての固定費および変動費である。例えば労働集約型のSaaSなどでは、営業人員や導入コンサルタントを増員しなければ売上が増えないため、会計上は販管費(固定費)に計上されていても、実態的には販管費そのものが限界費用である。
1.3 減価償却による期間按分の排除 —— 支出時一括費用計上の原則
第三に、財務会計は「発生主義(Accrual Basis)」を採用しているため、有形固定資産や無形固定資産を取得した際、支出した現金はB/Sに資産計上され、耐用年数にわたって「減価償却費」として期間按分される。しかし、資本の自己増殖(複利回転)という物理的プロセスの観点からは、現金が流出した瞬間にその資金は次の投資サイクルに回せなくなる。したがって、たとえ会計上は資産計上される有形固定資産やソフトウェア投資であっても、実態的にキャッシュアウトが必要なのであれば、減価償却で按分するのではなく、支出時に一括費用として計上する必要がある。
第2章:限界フリーキャッシュフローマージン(iFCFM)の厳密定義と数式
以上の会計上の死角をすべて取り除き、1単位の追加売上がもたらす「純現金の増加率」を厳密に定式化したものが限界フリーキャッシュフローマージン(Incremental Free Cash Flow Margin:iFCFM)である。
2.1 基本方程式
ある事業サイクルにおいて、売上高を \(\Delta R\)(限界売上)追加するために、実態として不可避的に発生したすべての追加キャッシュアウト(実態的限界費用)を \(\Delta C_{\text{cash}}\) とするとき、手元に純増する限界フリーキャッシュフロー(\(\Delta \text{FCF}\))および iFCFM は次式で定義される。
『限界利益の50%ルールと2倍法則』において、簡略化のために「限界利益率 \(m = \frac{R-C}{R}\)」と表記している変数 \(m\) の正確な実態が、この \(\text{iFCFM}\) である。
2.2 実態的限界費用 \(\Delta C_{\text{cash}}\) の構成要素
実態的限界費用 \(\Delta C_{\text{cash}}\) は、財務会計上の勘定科目や資産・費用の区分を問わず、追加売上 \(\Delta R\) を獲得・維持するために流出した以下のすべてのキャッシュアウトを一括合算して算出する。
- ① 直接変動原価の現金支出(\(\Delta \text{COGS}_{\text{cash}}\)):仕入原価、原材料費、外注費、クラウド従量課金、決済手数料などの直接支出。
- ② 売上追加・維持に要する販売マーケティング費(\(\Delta \text{S\&M}_{\text{req}}\)):営業人員・導入コンサルタントの人件費、広告宣伝費、販売促進費。
- ③ 競争力維持に不可欠な研究開発・更新費(\(\Delta \text{R\&D}_{\text{maint}}\)):モデルの再学習やシステム保守改修など、現行製品の価値を維持するために毎期継続支出を要する開発費。
- ④ 規模拡大に伴う一般管理費の増分(\(\Delta \text{G\&A}_{\text{scale}}\)):組織拡大に伴って段階的に増加する採用費、地代家賃、管理部門コスト。
- ⑤ 固定資産取得・M&Aの一括キャッシュアウト(\(\text{CAPEX}_{\text{inc}}\)):有形・無形固定資産の取得および事業買収に伴う現金支出(減価償却による按分を排し、支出時に全額一括計上)。
- ⑥ 運転資本の純増による資金拘束(\(\Delta \text{WC}\)):売上増加に伴って売掛金・在庫等に拘束される運転資本の増分。
- ⑦ 実効キャッシュ税負担(\(\Delta \text{Tax}_{\text{cash}}\)):実際に現金納付される法人税等。
| 評価指標 | 計算式の分子 | 販管費(S&M / R&D)の扱い | 設備投資(CAPEX)・運転資本(\(\Delta \text{WC}\))の扱い | 自己増殖力(複利成長)の判定能力 |
|---|---|---|---|---|
| 売上総利益率(GAAP粗利率) | 売上高 − 売上原価(COGS) | 控除しない(販管費として除外) | 製造減価償却のみ期間按分(\(\Delta \text{WC}\) は無視) | 極めて低い(見せかけの高粗利に惑わされる) |
| 従来の管理会計の限界利益率 | 売上高 − 会計上の変動費 | 固定費とみなされる部分は控除しない | 減価償却は固定費として除外(支出時一括計上しない) | 不十分(労働集約・設備集約の罠を見落とす) |
| 営業利益率 / NOPATマージン | 営業利益(または税引後営業利益) | 期間費用分のみ控除(資産計上分は除外) | 減価償却費として期間按分(実キャッシュ流出と乖離) | 中程度(CAPEX先行や運転資本膨張による資金枯渇を見抜けない) |
| 限界FCFマージン(iFCFM) | \(\Delta R-\Delta C_{\text{cash}}\)(純増現金) | 売上追加に要する全額を限界費用として控除 | 支出時に全額を一括費用として控除 | 完全(\(\text{iFCFM} \ge 50\%\) で自力倍々成長を厳密判定) |
第3章:iFCFMで暴かれる「見せかけの高粗利テック企業」の実態
このiFCFMのレンズを通して会計の化けの皮を剥がしてみると、NASDAQで売上総利益率がほとんど50%以上(70%〜80%)と報告されているはずのテック企業の多くが、その実態は「iFCFM 50%未満の成長不可ビジネス」であることが明らかになる。
3.1 労働集約型SaaS(Salesforce等):販管費という名の実質原価
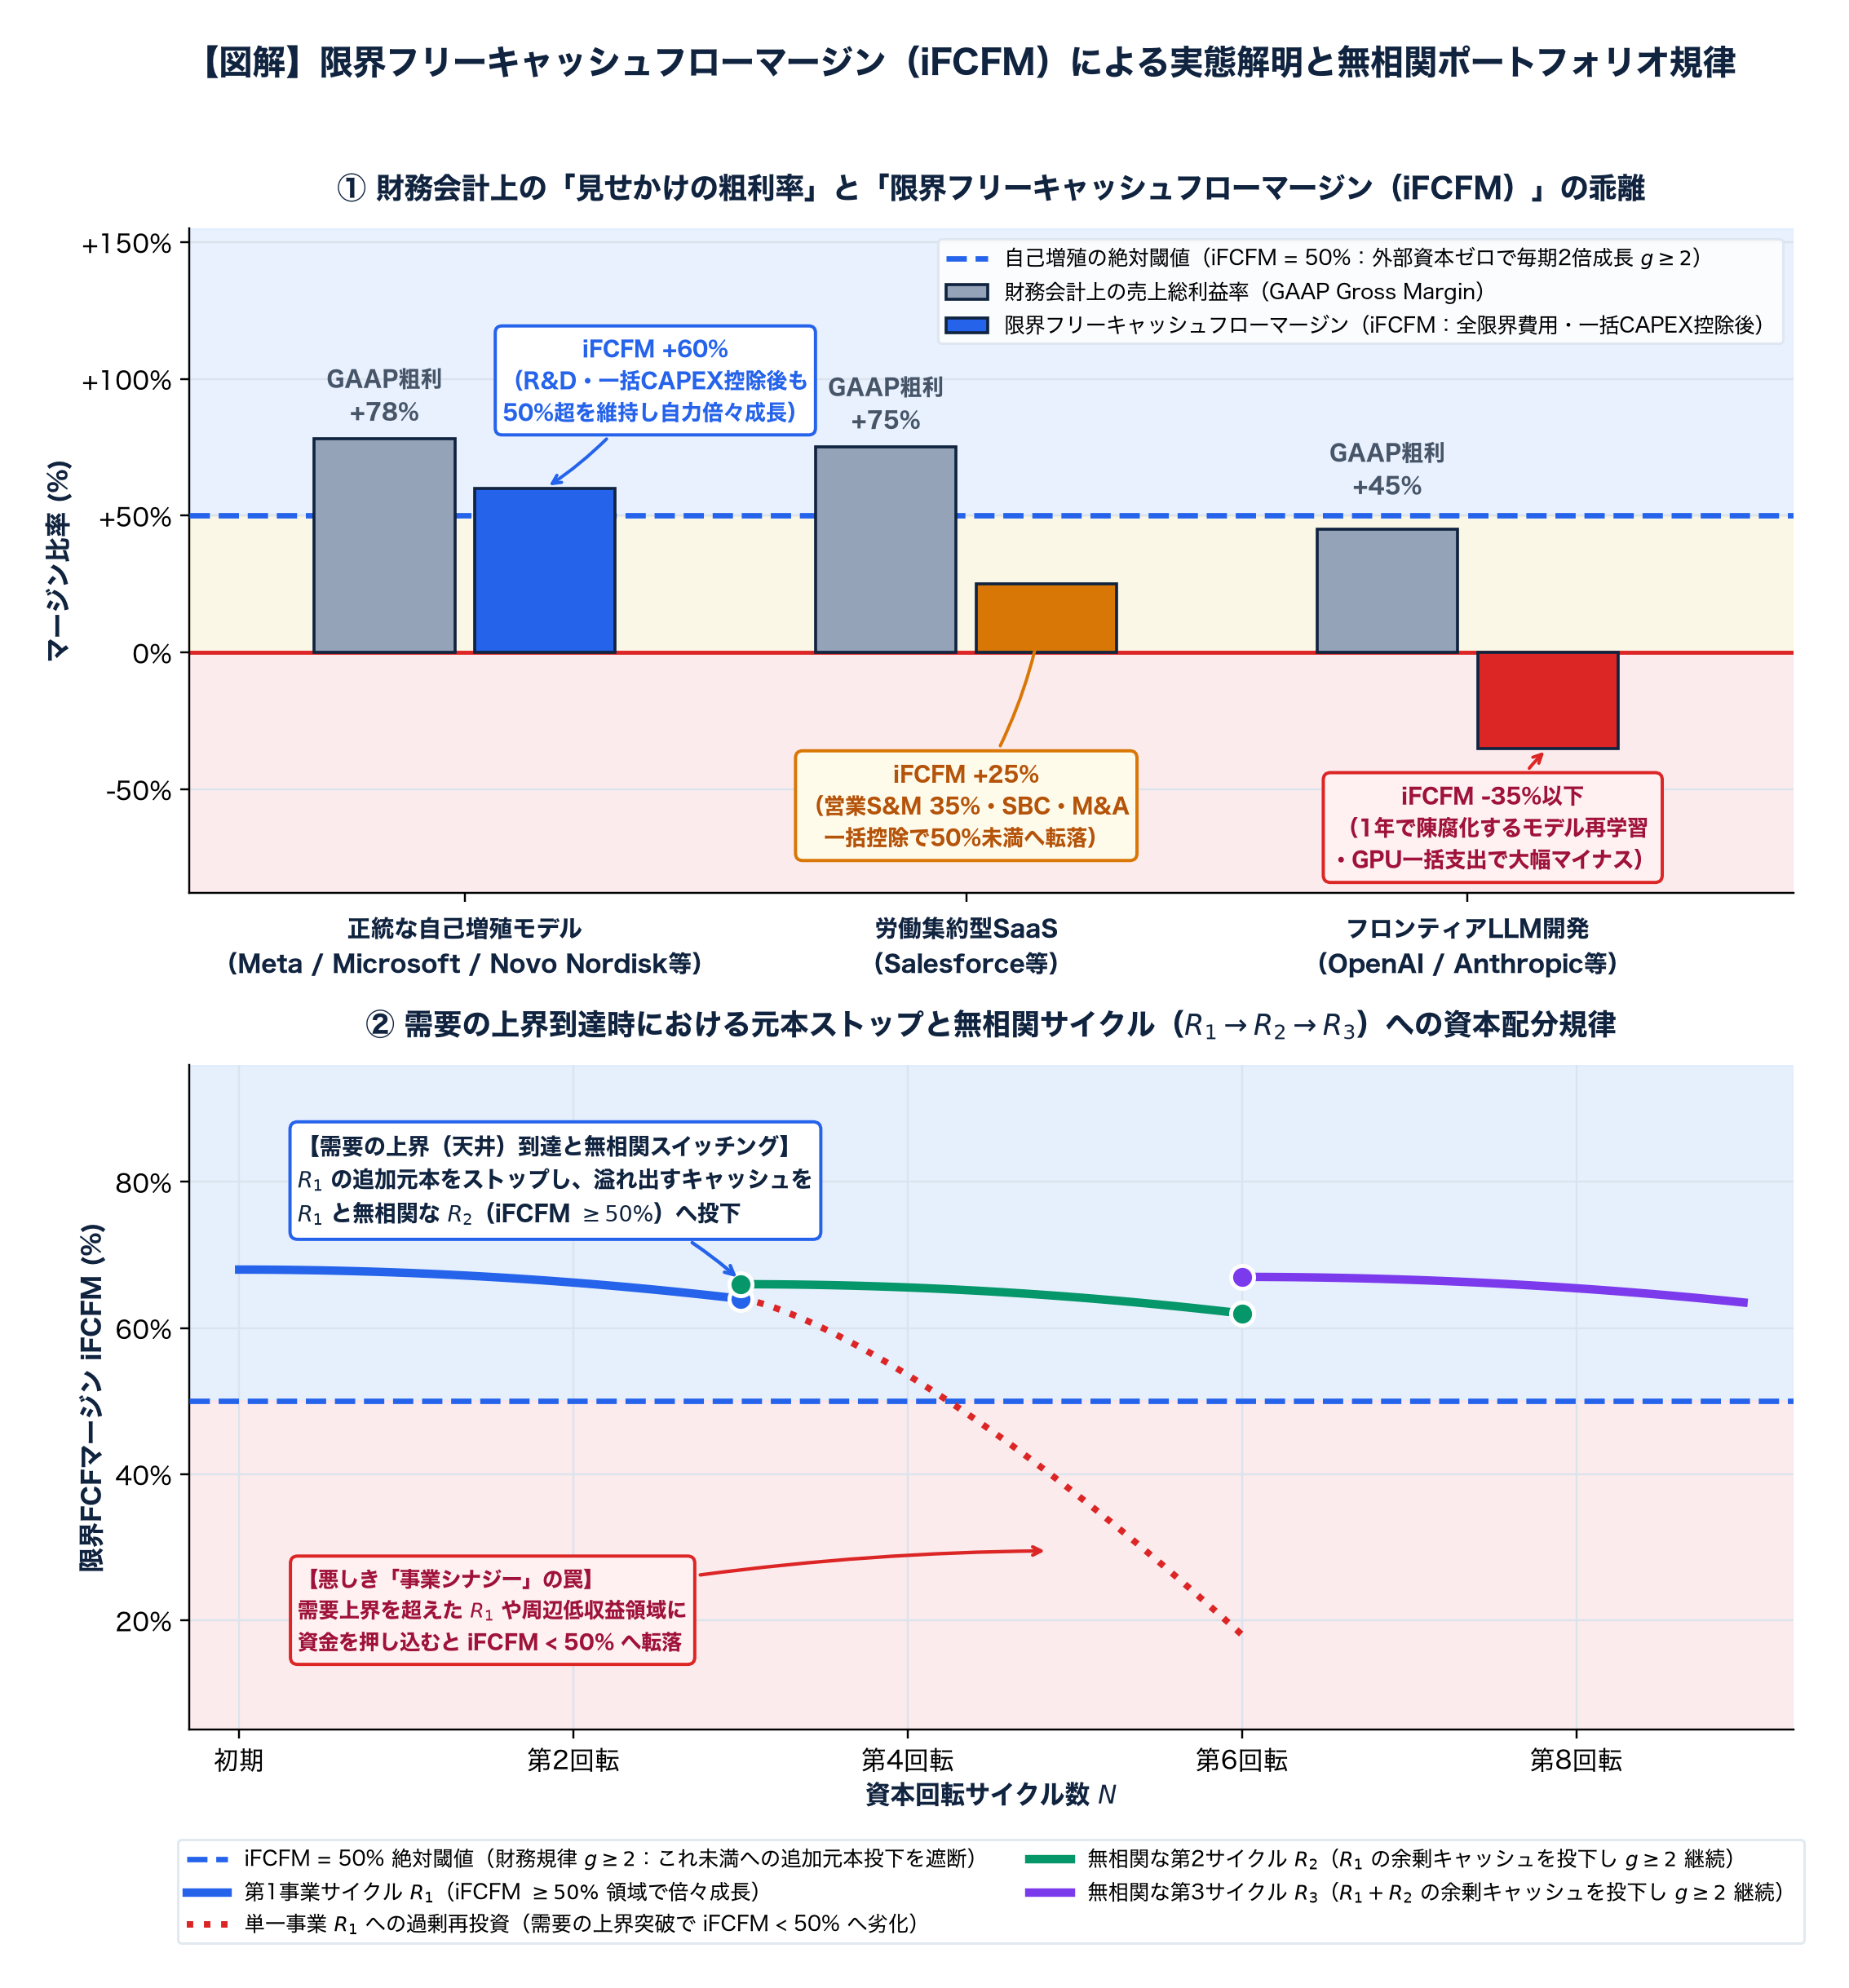
SaaSの代表格であるSalesforceはGAAP上の売上総利益率75%を計上しているが、売上の約35%を販売マーケティング費(S&M)に投じている。営業人員や導入コンサルタントが労働集約的に稼働しなければ売上を追加・維持できないため、このS&Mと巨額の株式報酬(SBC)・買収支出を実態的限界費用 \(\Delta C_{\text{cash}}\) に算入すると、iFCFMは25%前後にまで低下する。これは自力で倍々成長できるモデルではなく、株式の希薄化とM&Aによって外形的な成長を維持している構造である。
3.2 フロンティアLLM(OpenAI / Anthropic等):R&DとGPUの一括更新原価
生成AI(フロンティアLLM)も同様である。推論マージンこそ改善しつつあるが、基盤モデルはわずか1年で陳腐化するため、競争力を保つには毎年数千億円規模の計算資源(GPUクラスター)の調達と再学習が必要となる。これは会計上は研究開発費(固定費)や複数年の減価償却費として処理されるが、実態は「現行製品の品質を保つために毎年一括キャッシュアウトを要する更新原価」である。これを支出時に一括控除すれば、iFCFMは大幅なマイナスに沈む。
これに対し、Meta(Facebook)、Microsoft、Adobe、Novo Nordisk(特許薬)などは、R&Dや設備投資(CAPEX)を全額一括で原価として差し引いてもなお50%〜70%のiFCFMを残す、「自己増殖モデルの閾値」を超えた正統な企業である。
第4章:「50%ルール」と無相関ポートフォリオ(\(R_1, R_2, \dots\))への資本配分規律
『限界利益の50%ルールと2倍法則』で証明した通り、外部資本(借入・増資)というノイズを一切排し、手元の純現金の再投資だけで「事業規模を毎サイクル2倍(+100%成長)」にするための最低限のマナーと言える絶対条件は、\(\text{iFCFM} \ge 50\%\) である。1サイクルあたりの資本増殖倍率 \(g\) は次式で決定される。
\(\text{iFCFM} = 50\%\)(\(g = 2\))であれば、投じた100万円のコストが200万円の純現金になって戻り、わずか27回転(\(2^{27} \approx 134\text{兆円}\))で1円も借りることなく累計純利益100兆円を突破する。\(\text{iFCFM} = 80\%\)(\(g = 5\))なら12回転、\(\text{iFCFM} = 90\%\)(\(g = 10\))なら8回転で100兆円に到達する。反対に、\(\text{iFCFM} \lt 50\%\) の企業が倍々成長を強行すれば、1サイクルごとに実体資金が減少し、売掛金の前倒し回収・買掛金の繰延・社債発行・リースオフバランスといったテクニック(裏技)で時間を先延ばしする自転車操業に陥る。100年後に上場を維持している企業が100社中10社程度しかないのは、ほとんどの企業が \(\text{iFCFM} \lt 50\%\) のグループに属しているからである。
また、『ROICの意味の揺れ|限界利益率、限界FCFマージン、限界IRR、限界EVAの追加採用有用性』で論じた通り、実務において限界費用は滑らかに変化するのではなく段階的(ステップ関数的)に跳ね上がり、単一の事業サイクル \(R_1\) は数サイクル目で必ず「市場需要の加速スピードが資本の増殖スピードを下回る上界(天井)」に達する。このとき、「\(\text{iFCFM} \lt 50\%\) の資本投下は一切しない(財務規律 \(g \ge 2\))」と事前決定されている組織は、\(R_1\) への追加元本投下を即座にストップし、\(R_1\) から吸って吐くように溢れ出す2倍のキャッシュ(シニョレッジ)を、\(R_1\) と相関関係がない他の高iFCFMサイクル \(R_2, R_3, \dots\) へと投下する。純粋資本倍々ゲームの観点から見れば、中途半端な「事業シナジー」は不要であり、独立して \(\text{iFCFM} \ge 50\%\) を満たす無相関な複数のキャッシュ増殖エンジンを並走させることこそが、外部資本から完全に自立した「自己増殖型オートマトン」を構築する唯一の方法である。
限界フリーキャッシュフローマージン(iFCFM)の公理:
財務会計上の粗利や減価償却の期間按分という幻想を剥ぎ取り、1単位の売上追加に対してすべての固定費・変動費・一括CAPEXを控除した純増現金比率(\(\text{iFCFM}\))を計測せよ。その値が50%を超える領域(\(g \ge 2\))にのみ資本を投じ、需要の上界に達すれば元本を止めて無相関な次の50%超サイクルへと接続する。この客観的な算術規律を制する者が、資本主義の時間を制御する。