限界利益の50%ルールと2倍法則
エクイティファイナンスが急成長を生むのではない。50%の限界利益は資本とは独立した増殖ルールの閾値である。
現代のスタートアップ・エコシステムやシリコンバレーの成長神話において、最も深く根付いている誤解がある。それは「莫大なエクイティファイナンス(株式調達)と巨額の赤字先行投資こそが、指数関数的なハイパーグロース(急成長)の源泉である」というドグマである。しかし、財務と数学の客観的なレンズを通せば、この常識は完全に逆転する。成長の源泉は外部資本ではなく、初等的な算術が規定する自己増殖の構造にある。それが「50%ルール」と、そこから導かれる「2倍法則(自己増殖の複利)」である。
第1章:自己増殖の絶対閾値「50%ルール」
多くのスタートアップは金融機関やベンチャーキャピタル(VC)などの外部資本によるバフ(強化魔法)により、実態としての収益力を生み出す財務規律が不明瞭になってしまうことが多い。資本というノイズが、成長のシグナルをかき消すのである。ここでは、一切のノイズをかき消し、1円も借りることのできない企業があったときに、その企業が手元の100万円を回転させて、何回のサイクルを回せば100兆円の累計純利益になるのかを計算してみよう。
手元のキャッシュフロー(純現金)だけを再投資して「事業規模を毎サイクル2倍(+100%成長)にする」というモデルにおいて、外部金融なしでこれを成立させるための絶対条件は、限界利益率が50%以上であることだ。これを数式で証明する。
1サイクル目の投下コスト(変動費・販管費を含む実質原価)を \(C\)、そこから回収される売上を \(R\) とし、限界利益率を \(m = \frac{R-C}{R}\) とする。外部調達がゼロであるため、第2サイクルに投下できる資金の上限は、回収した売上 \(R\) そのものとなる。次期に規模を2倍にするためには、投下コストは \(2C\) 必要になる。つまり、自力で倍化する条件は以下の不等式で表される。
両辺を \(R\) で割り、変形すると:
限界利益率が50%(\(R = 2C\))であれば、投じた100万円のコストが200万円の現金になって戻る。その200万円を全額次期に投じることで、借入も増資もなしに「規模2倍」を達成できる。この倍々サイクルを \(N\) 回繰り返したとき、初期の100万円が累計純利益100兆円(\(10^8\)倍)に到達するサイクル数 \(N\) は次式で求まる。
すなわち、100万円の元手は10回転(\(2^{10} = 1{,}024\)倍)で約10.2億円、20回転(\(2^{20} \approx 104.9\)万倍)で約1兆485億円となり、わずか27回転(\(2^{27} \approx 1.34\)億倍)で累計純利益は約134兆円に達し、1円も借りることなく100兆円を突破する。
なお、数式上 \(R\) は簡略化しているが、\(R\) は性質上、複数形(\(R_1, R_2, \dots\))になる。単一事業では、数サイクル目で需要の加速スピードが資本の増殖スピードを下回る上界(市場規模の天井)に達してしまうケースがあるためだ。その場合は \(R_1\) のサイクルに投じる元本をストップし、溢れ出したキャッシュを \(R_1\) と相関関係がない他の \(R_2\) のサイクルに投下する。(つまり、純粋資本倍々ゲームの観点からみると、事業シナジーはない方が良いということになる。)
サイクルとは資本回転率である。これは事業によって異なる。銀行、不動産のディベロッパーであれば、年に0.1〜0.2回のこともあれば、生鮮食品卸であれば、年に12回転、資本がまわる事業もある。
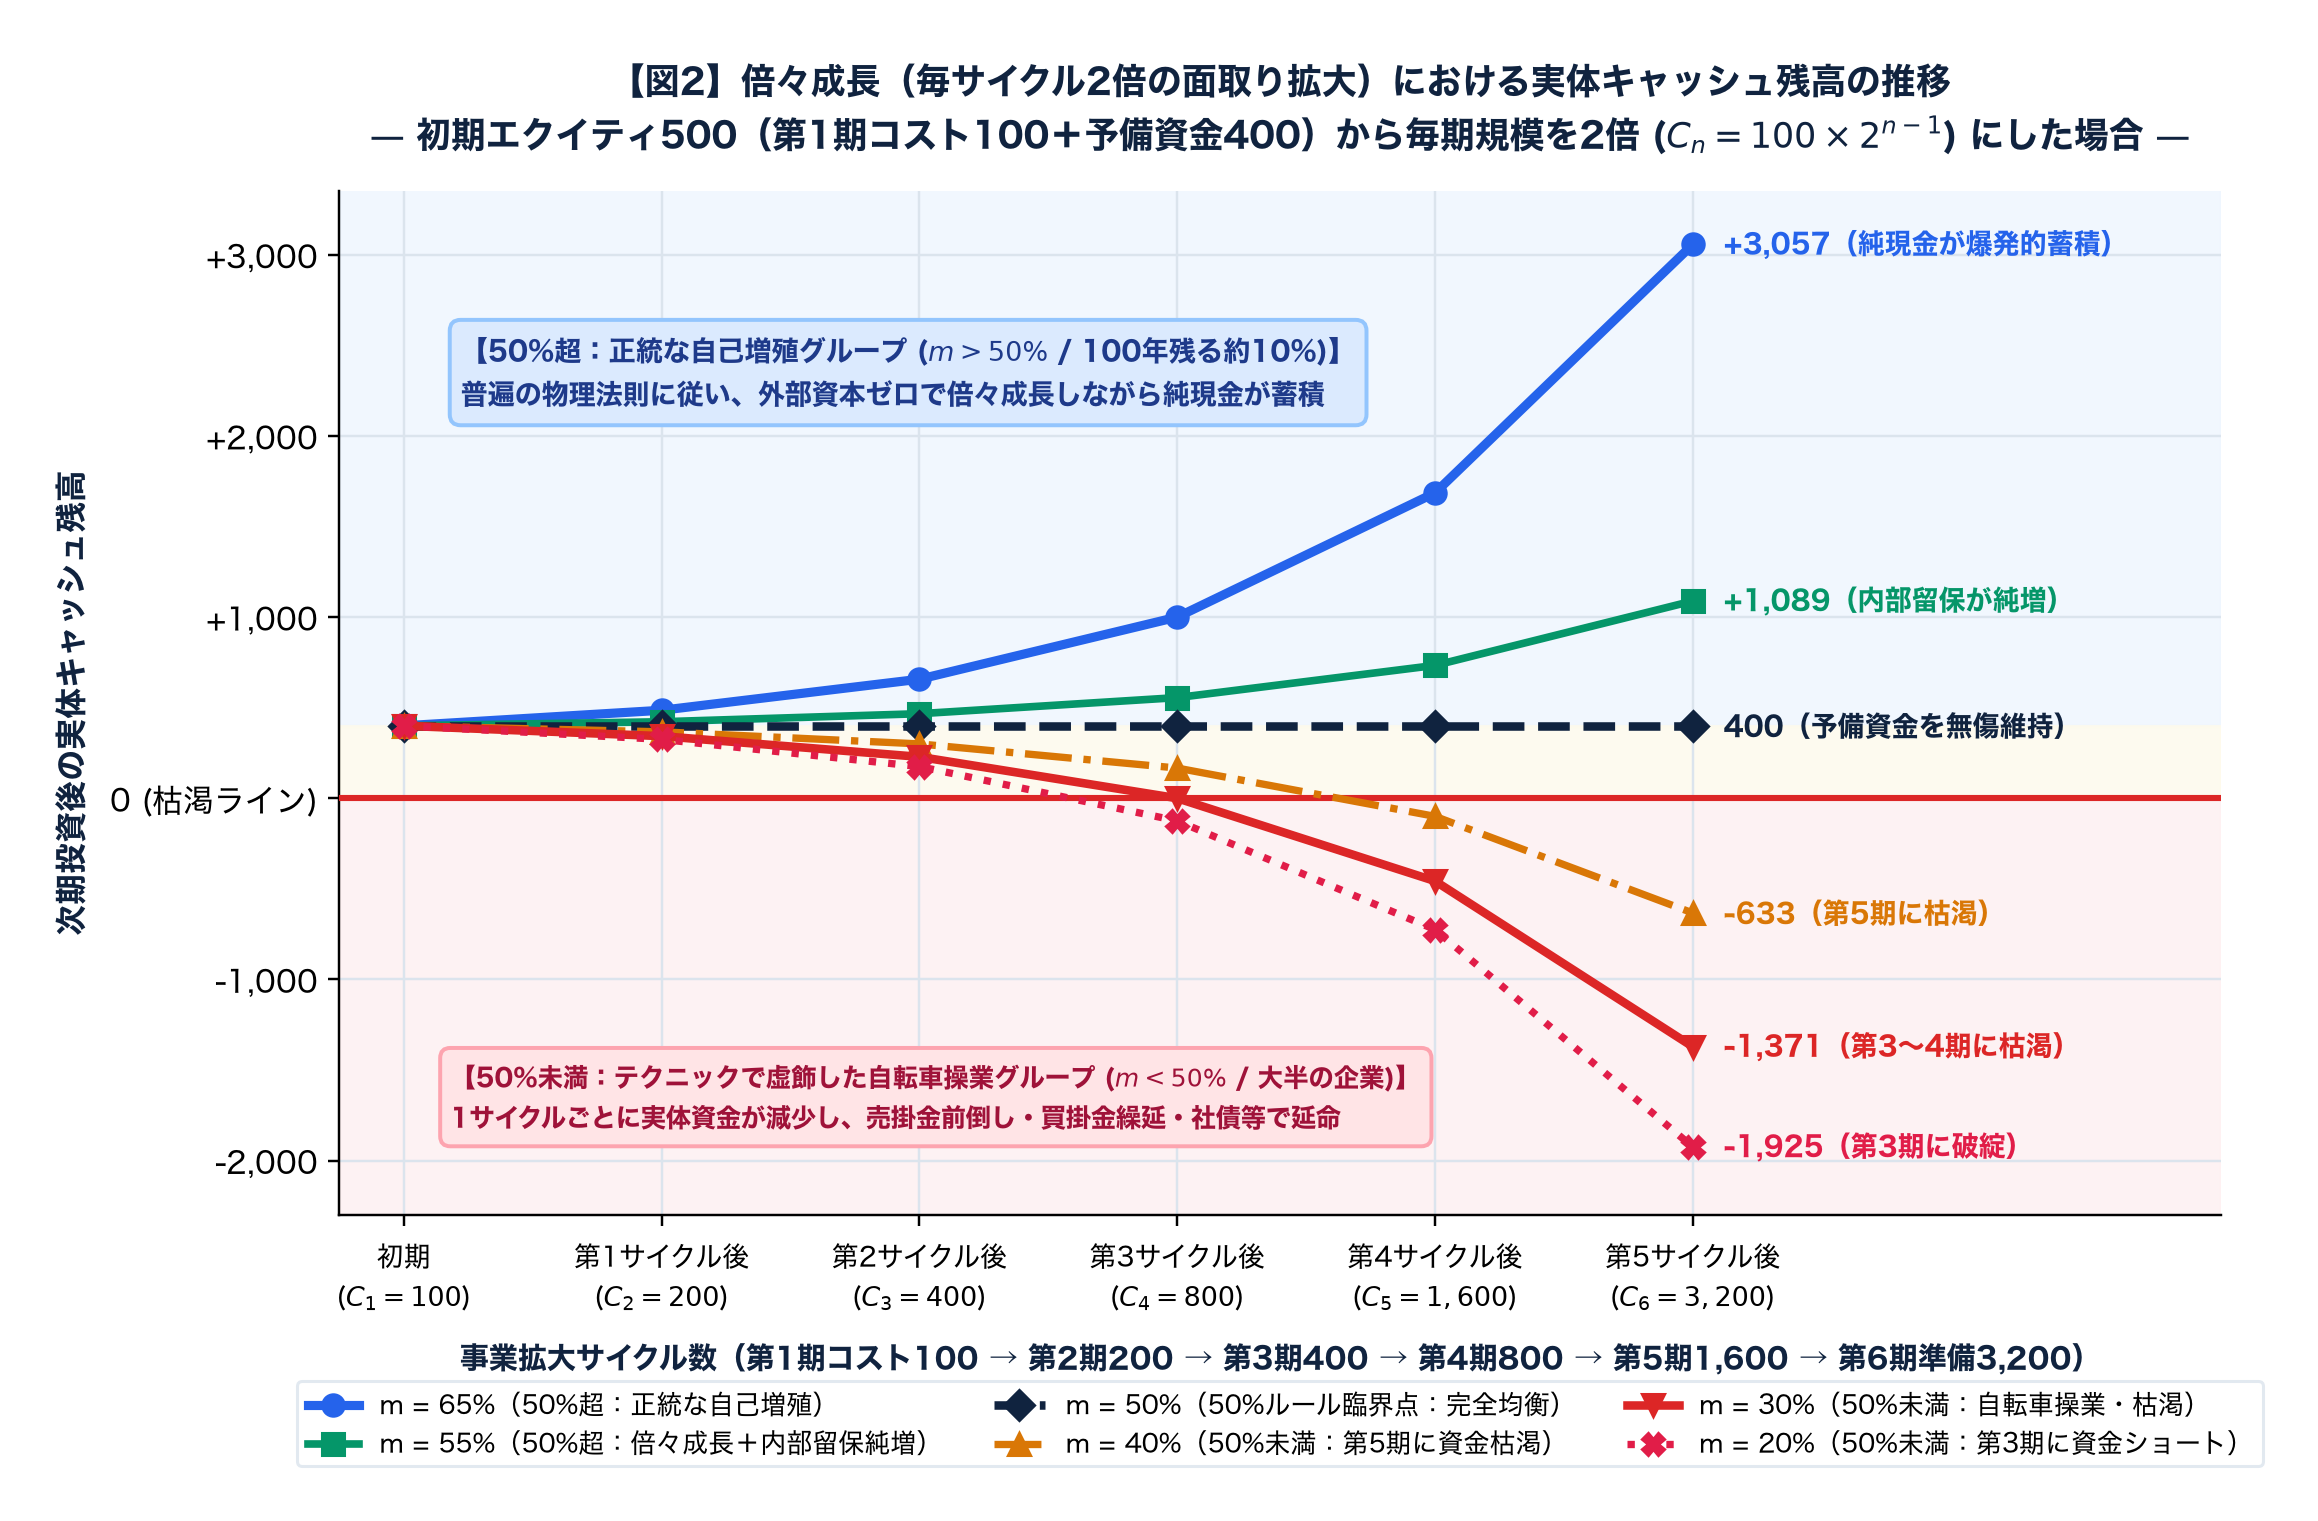
実体経済において投下資本は概ね5年は拘束されると考えた方が良いので、1回目の回転で50%返ってくるビジネスとは、50%が拘束され、ROIC 100%で返ってくるビジネスのことである。この1回転のサイクルをユニットエコノミクスとすると、逆に言えば、限界利益率が50%を下回るビジネス(例えば30%)は、売上が伸びれば伸びるほど次期投資のためのキャッシュが不足し、成長のたびに外部からの借入や増資(株式の希薄化)による資金補填を繰り返さなければ存続できない構造にある。
第2章:指数関数を生む「2倍法則」の複利効果
この「50%」という閾値を超えた瞬間、ビジネスは線形の成長を離れ、指数関数(Exponential)の領域へと突入する。
全額を次のサイクルに再投資する場合、投下コスト \(C\) に対する回収キャッシュの増殖倍率 \(g\) は次のように表される。
限界利益率 \(m\) が50%のとき、\(g = 2.0\) 倍。これがMetaや初期のGoogleのように限界利益率が80%(\(m = 0.8\))のビジネスであれば、増殖倍率は一気に \(g = 5.0\) 倍に跳ね上がる。限界利益が90%なら \(g = 10.0\) 倍だ。
外部金融なしで \(N\) サイクル再投資を繰り返したときの到達規模は \(g^N\) となる。わずか5サイクル回しただけでも、限界利益率50%のビジネスは \(2^5 = 32\)倍 になるが、80%のビジネスは \(5^5 = 3{,}125\)倍 に達する。100万円の元手が100兆円(\(10^8\)倍)に到達するまでの回転数も、\(m = 50\%\) では27回転だが、\(m = 80\%\) ならわずか12回転(\(5^{12} \approx 244\)兆円)、\(m = 90\%\) ならわずか8回転(\(10^8 = 100\)兆円)へと劇的に短縮される。
| 実質限界利益率 \(m\) | コスト比率 \(C/R\) | 1サイクル増殖倍率 \(g = \frac{1}{1-m}\) | 5サイクル到達規模 \(g^5\) | 100万円→100兆円到達回転数 | 成長構造の特性 |
|---|---|---|---|---|---|
| 30%(\(m = 0.30\)) | 70% | 1.43倍 | 5.9倍 | 52回転(倍々拡大時は数回転で資金枯渇) | 50%未満グループ:自力倍化不可(外部資金の補填が必須) |
| 50%(\(m = 0.50\)) | 50% | 2.00倍 | 32.0倍 | 27回転(\(2^{27} \approx 134\text{兆円}\)) | 自己増殖の絶対閾値(50%ルール):正統な自力倍化ライン |
| 80%(\(m = 0.80\)) | 20% | 5.00倍 | 3,125倍 | 12回転(\(5^{12} \approx 244\text{兆円}\)) | ハイパーグロース領域(Meta、初期Google等の高純度モデル) |
| 90%(\(m = 0.90\)) | 10% | 10.0倍 | 100,000倍 | 8回転(\(10^8 = 100\text{兆円}\)) | 限界費用ゼロへの漸近による圧倒的スケール |
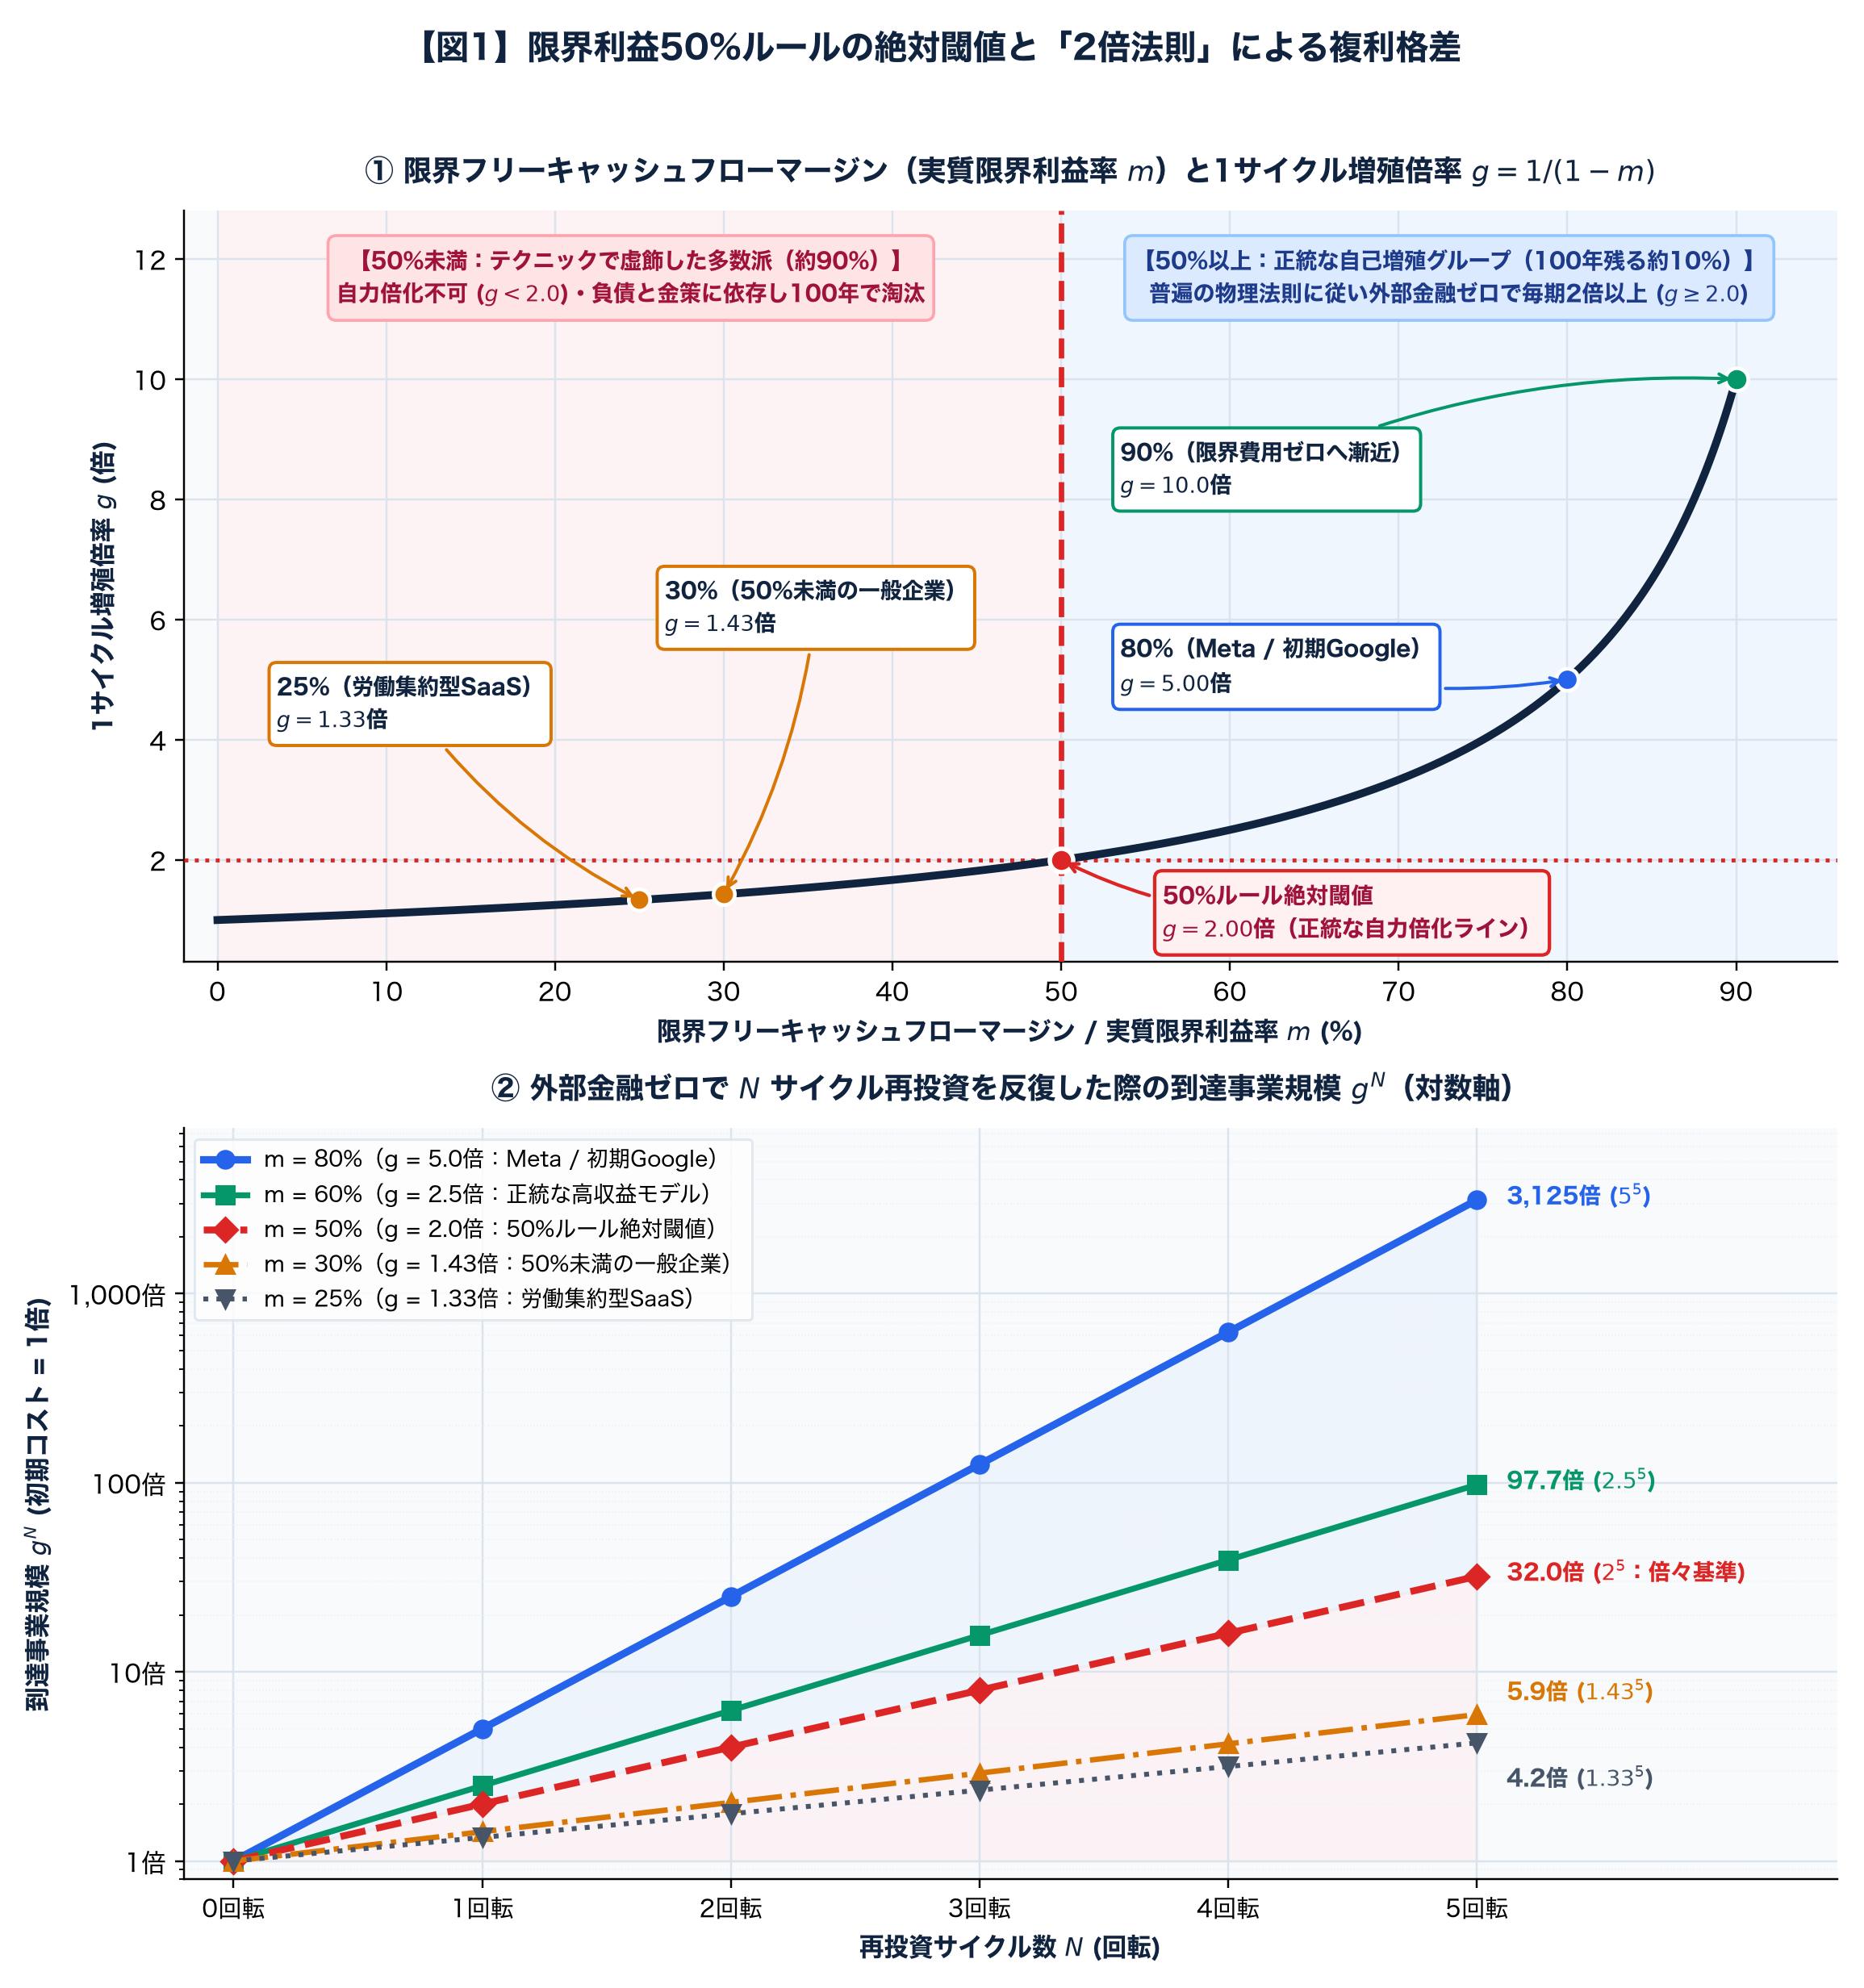
資本主義における富の極端な集中は、天才的な経営手腕ではなく、普遍的なルールに基づき実現している。この「分母がゼロに近づくほど増殖倍率が垂直に切り立つ」という数学的性質がもたらした必然である。
ここで強調すべきは、いわゆる「チートコード(裏技)」を用いているのは高収益企業の側ではなく、むしろテクニカルに脚色する負債超過企業の側であるという点だ。2倍ルールに基づく企業は、物理的に普遍の力を素直に採用したに過ぎない。つまり、本来「正統」なのは50%ルールの閾値の上にある企業なのだが、現実の市場にはその数があまりに少ない。ほとんどの企業はテクニックで虚飾した「50%未満グループ」に属しており、それが原因で、100年後に上場を維持している企業は100社中10社程度しかないのである。
第3章:限界フリーキャッシュフローマージンで暴かれる会計の魔法と実態を隠すテクニック
ここでいう限界利益とは、財務会計上の売上総利益、営業利益とは異なり、管理会計上の概念であり、1単位の売上(限界売上)を生み出すために必要となる、1単位のadditional cost(限界費用)およびそれによって生まれる1単位のadditional profit(限界利益)である。そして限界費用とは、実態的に売上を追加するために必要なすべての固定費および変動費である。例えば、資産計上の有形固定資産だとしても、実態的にキャッシュアウトが必要なのであれば、減価償却で按分ではなく、支出時に一括費用として計上する必要がある。また、研究開発費や販売費および一般管理費は通常、販管費に計上されるため、限界利益に入らないことも多いが、労働集約型のSaaSなどは、実態的に販管費も限界費用である。
こうして化けの皮を剥がしてみると、NASDAQで売上総利益率がほとんど50%以上と報告されているはずのテック企業はその実態が限界利益50%未満の成長不可ビジネスであるということがわかる。正確な表現をするとこれは限界利益ではなく、限界フリーキャッシュフローマージンである。
① Salesforceの罠:販管費という名の「実質原価」
SaaSの代表格であるSalesforceは会計上の粗利率75%を計上しているが、売上の約35%を「販売マーケティング費(S&M)」に投じている。同社のシステムは営業人員や導入コンサルタントによる人的介入なしには契約の拡大・維持が成立しない労働集約型モデルである。このS&Mを「売上を作るための必須変動費(限界費用)」として原価に算入すると、限界フリーキャッシュフローマージンは25%前後に低下する。これは自己増殖モデルではなく、大量の株式報酬(SBC)と買収によって外形的な成長を維持している構造である。
② OpenAIの罠:R&Dという名の「原材料費」
現在の生成AI(フロンティアLLM)も同様である。AnthropicやOpenAIは推論マージンこそ改善しつつあるが、基盤モデルはわずか1年で陳腐化する。競争力を保つためには毎年数千億円の計算資源を投じて次世代モデルを「再学習」しなければならない。これは会計上は研究開発費(固定費)や資産の減価償却として処理されるが、実態は「現行製品の品質を保つために毎年一括キャッシュアウトを要する更新原価」である。この支出を限界費用に算入すれば、限界フリーキャッシュフローマージンはマイナスに沈む。
これに対し、Meta(Facebook)やMicrosoft、Adobe、Novo Nordisk(特許薬)などは、R&Dおよび維持投資を全額原価として差し引いてもなお50%〜70%の限界フリーキャッシュフローマージンを残す「自己増殖モデルの閾値」を超えた正統な企業である。
| 企業類型・代表例 | 財務会計上の売上総利益率(GAAP) | 実態としての限界費用(additional cost) | 限界フリーキャッシュフローマージン \(m\) |
|---|---|---|---|
| 労働集約型SaaS(Salesforce等) | 約75% | 営業・導入コンサルによる契約維持・拡大のための販売マーケティング費(S&M:対売上約35%〜) | 約25%前後(50%未満:株式報酬・買収依存) |
| フロンティアLLM(OpenAI / Anthropic等) | 推論マージンは改善途上 | 1年で陳腐化するモデルの再学習・計算資源の一括キャッシュアウト(R&D・設備投資) | マイナス圏(外部資本の継続投入が不可欠) |
| 正統な自己増殖型モデル(Meta, Microsoft, Adobe, Novo Nordisk等) | 70%〜85%超 | R&D・設備投資を全額一括控除してもなお高純度のフリーキャッシュフローを維持 | 50%〜70%超(自前キャッシュで複利増殖) |
第4章:エクイティファイナンスの真実
ここまでの数理的理解に至れば、一つの重大な事実に気づく。「エクイティファイナンス(株式調達)とハイパーグロースの間には、相関関係はあっても因果関係はない」ということだ。
世間は「莫大な資金調達をしたから急成長した」と信じている。しかし真実は逆である。「限界フリーキャッシュフローマージン50%以上の自己増殖エンジン」を持っている企業は、外部資本が1円も入らなくても単体のキャッシュフローのみで倍々ゲームで成長していく。そこにVCや投資家が後から資本を注ぎ込んだ結果、「調達したから伸びた」ように見えている(疑似相関)に過ぎない。
すなわち、50%の限界利益という増殖閾値を超えた企業にとって、エクイティファイナンスは成長の必要条件ではない。事実、GoogleやFacebook(Meta)は50%超の限界利益の事業を得た後は、内部留保の回転のみで成長が成立している。そして、外部資本の力で市場の面をとるという理屈は、自己増殖型の50%ルールの閾値を超えた企業には効かない。どんなに粗利20〜40%で面を取ったとしても、50%ルールの閾値を超えた企業の前では、燃料切れの自転車操業に過ぎないことはグラフに書いてみれば明らかだ。50%ルールのエンジンを持たない企業にどれだけエクイティを注ぎ込んでも、1サイクルごとに実体資金は減っていくので、売掛金の前倒し回収、買掛金の繰延、社債の発行、リースオフバランスなどあらゆる金策を尽くして時間の先延ばしをするしかないのである。
第5章:価格破壊(焼畑戦略)の自滅構造と「財務規律 \(g \ge 2\)」
「50%ルールを下回る資本投下は一切しない(財務規律 \(g \ge 2\))」と事前決定されている組織にとって、50%未満(under 50%)の競合が資金力や負債を背景に仕掛けてくる焦土作戦的な焼畑(価格破壊・ダンピング)は、恐るるに足らない。
市場の通常価格を \(P\)、製品の実質限界費用を \(C\) とし、シェアを奪うために価格を \(k\) 倍(\(0 \lt k \lt 1\))に引き下げる焦土作戦に出たとする。初期の限界利益率を \(m_0\) とすると、値下げ後の限界利益率 \(m(k)\) は次式となる。
ここで、初期限界利益率が \(m_0 = 30\%\) の under 50% 企業が、市場価格を「30%引き(\(k = 0.70\))」「70%引き(\(k = 0.30\))」へと引き下げる焼畑に踏み込んだとしよう。
- under 50% 企業の30%引き(\(k = 0.70\)):\(m(0.70) = 1-\dfrac{1-0.30}{0.70} = \mathbf{0\%}\)(利益の完全消滅)
- under 50% 企業の70%引き(\(k = 0.30\)):\(m(0.30) = 1-\dfrac{1-0.30}{0.30} = \mathbf{-133\%}\)(売上の1.33倍の現金流出)
- over 50% 組織の財務規律(\(g \ge 2\)):\(m \lt 50\%\) となる焼畑領域への資本投下を事前遮断し、\(m \ge 50\%\) が成立する大気圏外のみで資本を回転
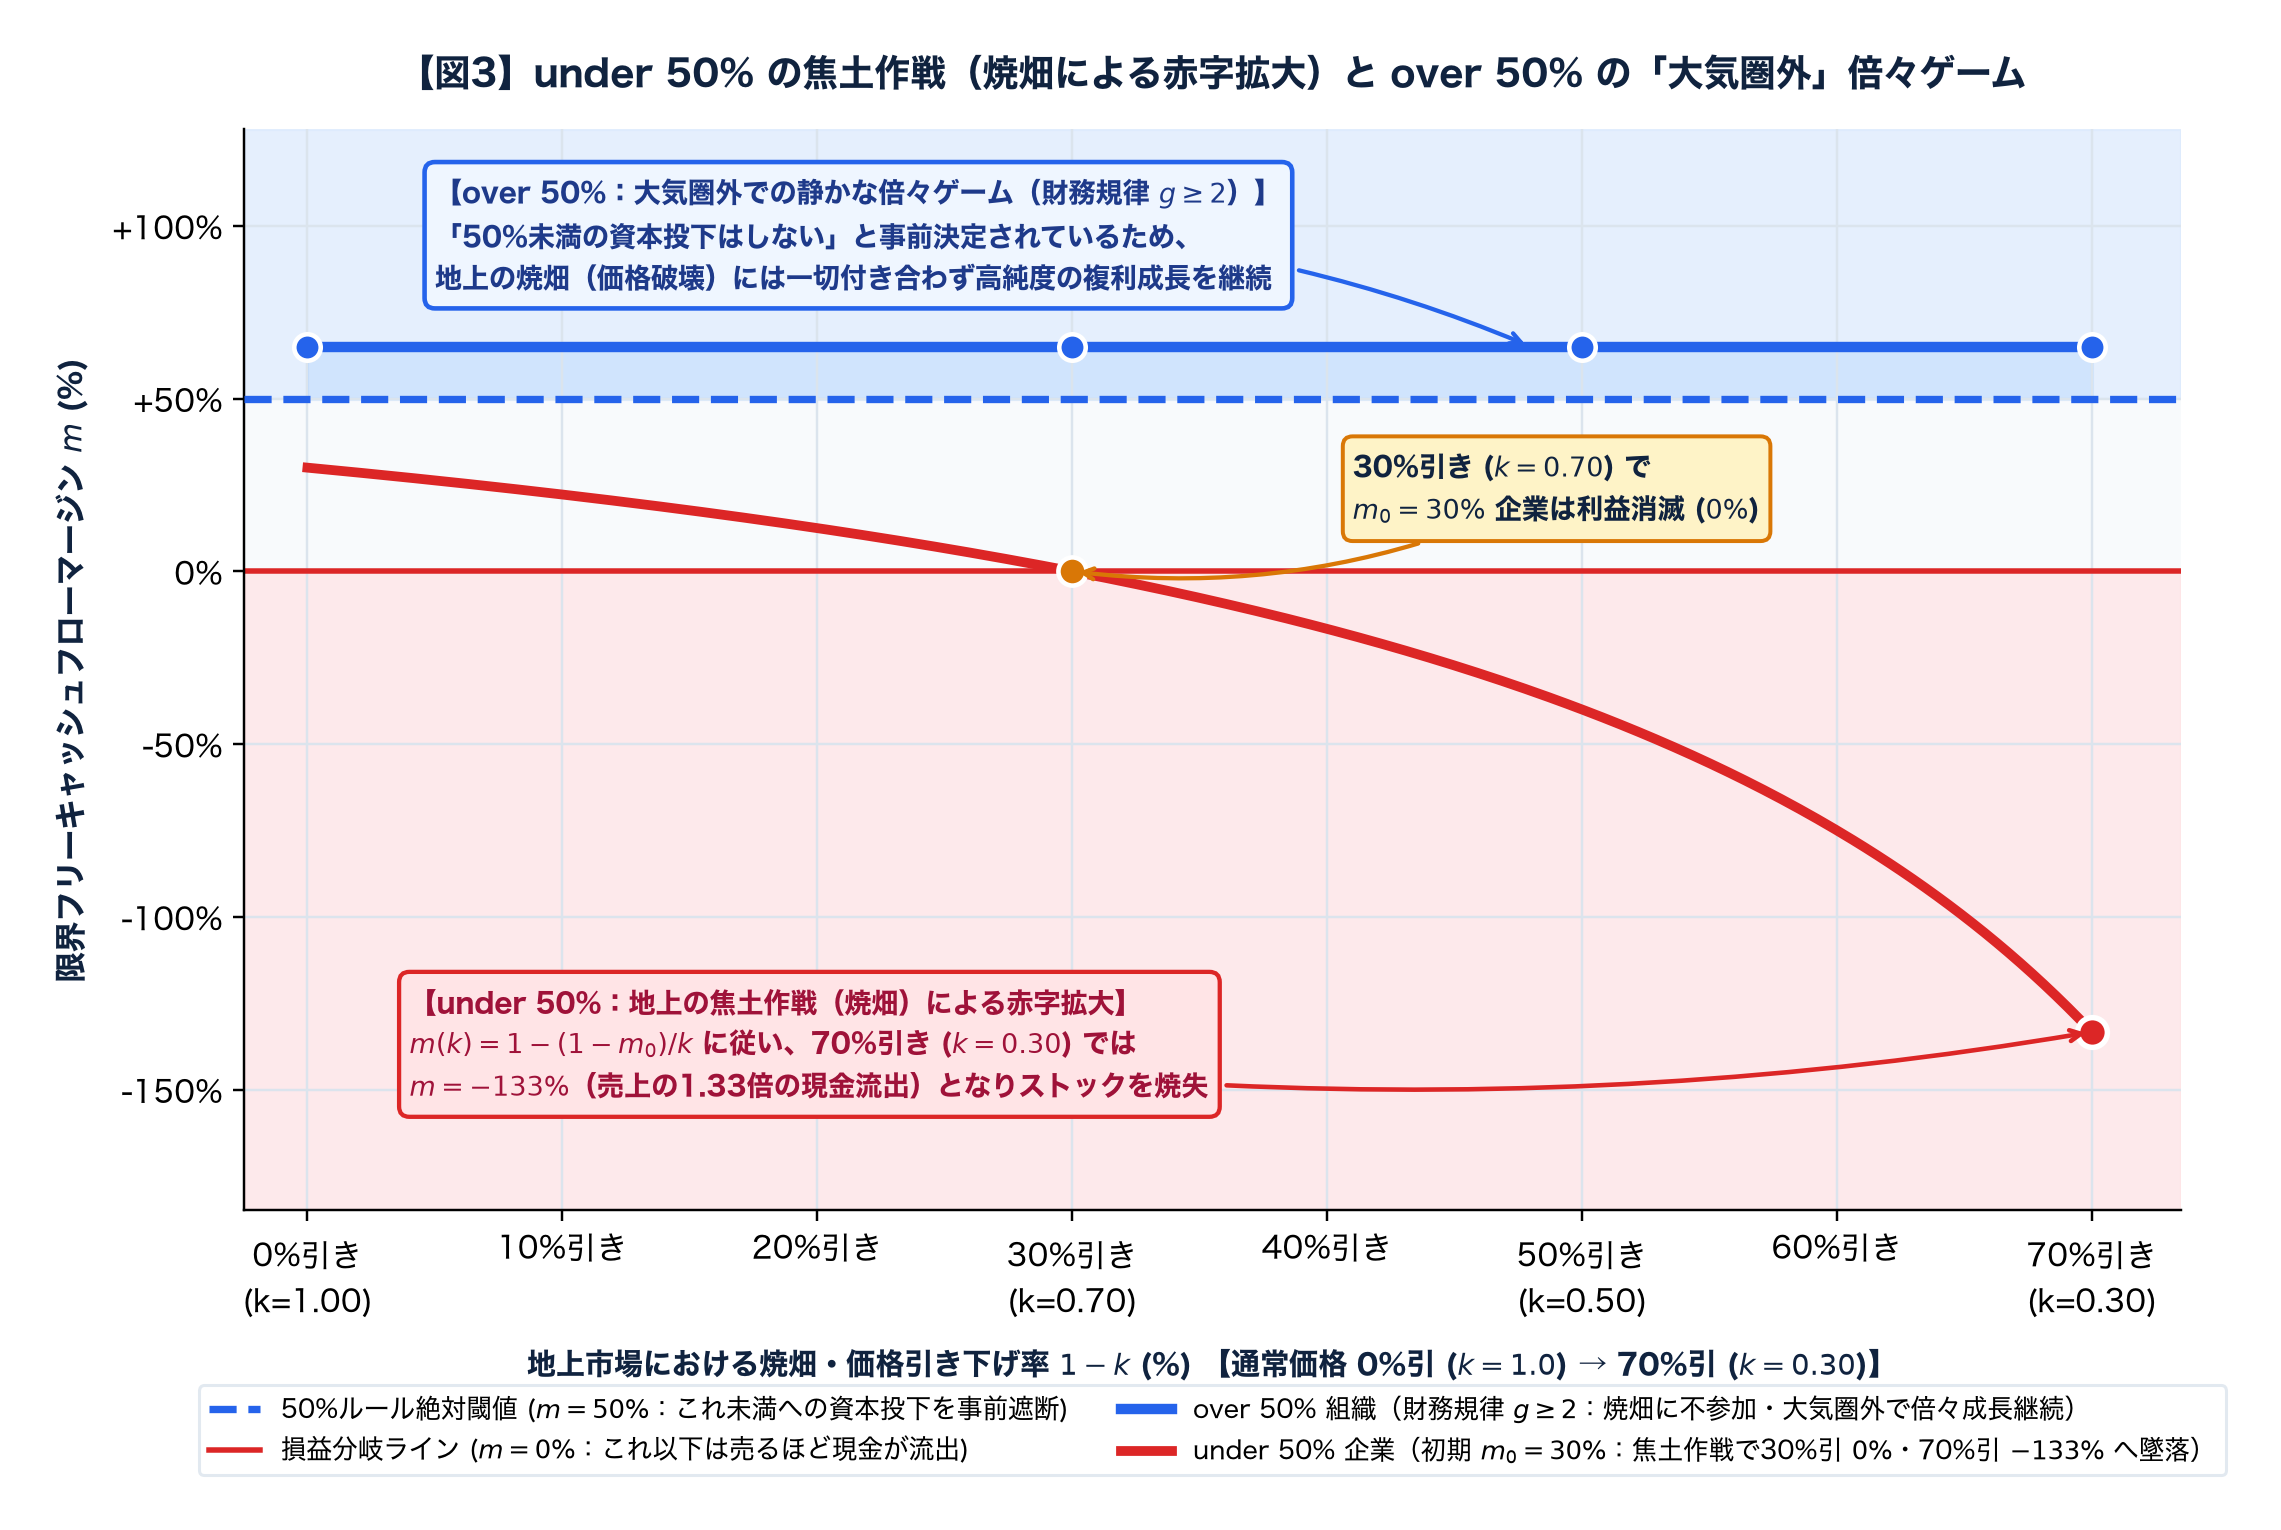
50%ルールを下回る資本投下はしないと事前決定されている組織にとって、焦土作戦的な焼畑は恐るるに足らない。under 50% が焦土作戦により赤字拡大する一方で、over 50% にとって、大気圏外で倍々ゲームは静かに続くのである。
完全なる自己増殖エコシステムの素晴らしさ
真の事業創造、あるいはTANAAKKが提唱するGrowth-as-a-Serviceの究極の到達点は、外部の金融資本主義(VCや銀行)のプレッシャーから完全に自立した系の外部の力学、「自己増殖型オートマトン」を構築することにある。
これを実現する美しいポートフォリオの一例が、「限界利益50%超を誇り、吸って吐くように2倍のキャッシュを吐き出し続ける母艦(キャッシュカウ)」と、「シニョレッジにより得たキャッシュを投じて、50%ルールの財務規律に従い、小売、製造、建設という巨大市場でソフトウェア的スケーラビリティを狙うレバレッジプラットフォーム」の並走である。
前者が生み出すキャッシュを、後者の着火剤としてレバレッジをかける。このエコシステムが完成すると、企業は時間の呪縛から解放される。外部資本の機嫌を窺うことなく、ユニットエコノミクスが50%の臨界点を超えるまで腰を据えてプロダクトを磨き、臨界点を越えた瞬間、重力から解き放たれたかのように指数関数的スケールに突入するのだ。
成長とは、魔法や熱狂ではない。普遍的な物理法則に基づく、美しい微分方程式の観測行為である。「50%ルール」を制する者は、いつの時代の資本主義をも制御する。